Jakarta, Beritageothermal.com – Pertumbuhan bisnis energi panas bumi PT Pertamina Geothermal Energy Tbk (PGEO) menunjukkan tren positif hingga sembilan bulan pertama 2026. Perusahaan berhasil meningkatkan keuntungan lebih tinggi dibandingkan pertumbuhan pendapatannya.
Berdasarkan capaian hingga kuartal III-2026, PGEO mengantongi pendapatan US$ 350,20 juta. Angka tersebut meningkat 10,46% dibandingkan periode yang sama tahun sebelumnya.
Sementara itu, laba bersih yang menjadi hak pemilik entitas induk mencapai US$ 126,63 juta. Perolehan tersebut tumbuh 21,43% secara tahunan.
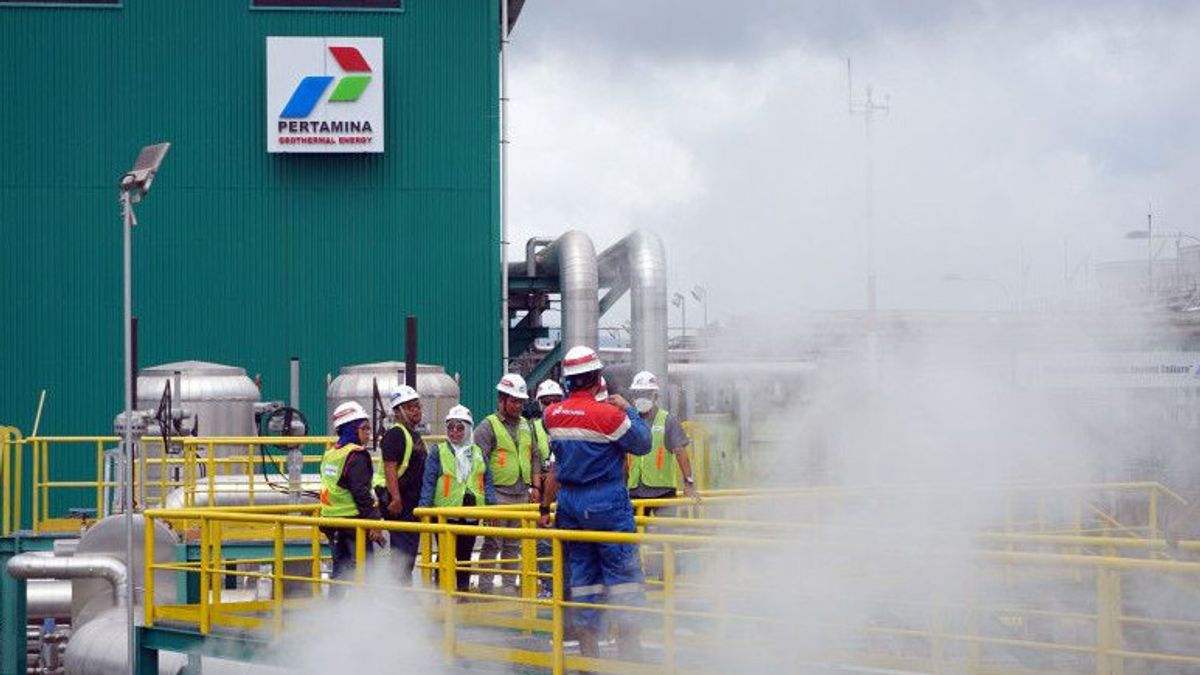
Peningkatan kinerja ini memperlihatkan kontribusi bisnis pembangkitan panas bumi yang semakin kuat, terutama dari fasilitas produksi yang telah beroperasi. Salah satu aset yang memberikan tambahan pasokan listrik adalah PLTP Lumut Balai Unit 2.
Analis Kiwoom Sekuritas Indonesia Kevin Yudha Pratama mengatakan, pertumbuhan pendapatan perusahaan didorong oleh peningkatan produksi listrik dan uap. Operasional Lumut Balai Unit 2 yang dimulai sejak Juni 2025 membuat kontribusi pembangkit tersebut terhadap pendapatan sepanjang 2026 semakin terasa.
Selain tambahan produksi dari unit tersebut, kinerja pembangkit eksisting yang berjalan baik turut menopang pendapatan perusahaan.
Namun, peningkatan keuntungan PGEO tidak sepenuhnya berasal dari aktivitas operasional. Kevin menjelaskan, keuntungan selisih kurs pada semester pertama turut memberikan tambahan terhadap laba perusahaan.
Di sisi lain, peningkatan biaya operasional dan penyusutan aset menjadi faktor yang harus diperhatikan karena berpotensi memberikan tekanan terhadap profitabilitas pada periode mendatang.
Ekspansi Pembangkit Jadi Penentu Kinerja 2027
Tantangan PGEO berikutnya adalah menjaga pertumbuhan setelah kontribusi sejumlah pembangkit baru mulai diperhitungkan dalam kinerja keuangan.
Kevin menilai, Lumut Balai Unit 2 merupakan proyek yang sejauh ini memberikan dampak paling terlihat. Adapun peluang pertumbuhan berikutnya akan bergantung pada penyelesaian proyek-proyek pengembangan yang masih berjalan.
Salah satu proyek yang ditunggu adalah Ulubelu Binary. Pembangkit tersebut ditargetkan mulai beroperasi pada 2027 dan berpotensi memberikan tambahan sumber pendapatan bagi perusahaan.
Selain itu, pengembangan wilayah kerja Hululais serta kelanjutan proyek Lumut Balai juga menjadi bagian penting dari strategi pertumbuhan jangka panjang PGEO.
“Jika Ulubelu Binary selesai sesuai jadwal, proyek itu bisa memberi tambahan pendapatan. Sementara itu, progres Hululais dapat mendukung prospek jangka panjang,” ujar Kevin kepada Kontan, Kamis (29/10/2026).
Pandangan positif terhadap prospek PGEO juga disampaikan Equity Research Analyst Phintraco Sekuritas, Alrich Paskalis Tambolang.
Menurut Alrich, kebutuhan energi rendah emisi yang terus berkembang membuka peluang bagi perusahaan untuk memperbesar kapasitas pembangkit panas bumi.
Ia melihat optimalisasi fasilitas yang telah beroperasi, termasuk Lumut Balai Unit 2 dengan kapasitas 55 megawatt (MW), sebagai salah satu penopang kinerja perusahaan.
Untuk memperkuat kapasitas produksi, investor juga perlu mencermati perkembangan Hululais dan Lumut Balai Unit 3.
PGEO masih memiliki sejumlah agenda pengembangan lainnya, seperti Lumut Balai Unit 4, Lahendong Unit 7 dan 8, serta Lahendong Low Pressure.
Peluang peningkatan pemanfaatan sumber daya panas bumi juga terbuka melalui teknologi co-generation. Teknologi tersebut dapat menjadi salah satu alternatif untuk mengoptimalkan potensi energi yang tersedia.
Meski memiliki peluang memperbesar kapasitas dan pendapatan, proyek-proyek tersebut tidak serta-merta memberikan keuntungan dalam waktu singkat.
Kepastian jadwal penyelesaian, kebutuhan belanja modal, biaya pengeboran, serta risiko keterlambatan menjadi sejumlah aspek yang menentukan keberhasilan ekspansi perusahaan. Kepastian regulasi juga berpengaruh terhadap kelangsungan pengembangan proyek panas bumi.
Potensi Panas Bumi Harus Menghasilkan Keuntungan
Pengamat pasar modal sekaligus Founder Republik Investor Hendra Wardana menilai, pertumbuhan laba PGEO yang mencapai 21,43% ketika pendapatan tumbuh 10,46% menunjukkan adanya perbaikan profitabilitas.
Peningkatan tersebut mengindikasikan perusahaan memiliki peluang memperbaiki kinerja melalui optimalisasi produksi dan efisiensi operasional.
Hendra menjelaskan, karakteristik pembangkit panas bumi menjadi keunggulan tersendiri karena mampu menghasilkan pasokan listrik secara berkelanjutan. Kondisi itu berpotensi menciptakan sumber pendapatan yang relatif stabil.
Namun, menurutnya, investor tidak cukup hanya melihat besarnya potensi sumber daya panas bumi yang dimiliki perusahaan.
Kemampuan menjaga tingkat produksi, harga jual listrik, pengendalian biaya operasional, serta kontribusi masing-masing wilayah kerja merupakan sejumlah indikator yang perlu diperhatikan dalam menilai kualitas kinerja PGEO.
Dari sisi prospek, Kevin memperkirakan perusahaan masih mempunyai ruang untuk mempertahankan pertumbuhan hingga akhir 2026. Tambahan produksi dan kontribusi Lumut Balai Unit 2 menjadi faktor pendukungnya.
Akan tetapi, pertumbuhan pada 2027 berpotensi tidak setinggi periode sebelumnya. Hal ini karena sejumlah proyek baru masih membutuhkan waktu sebelum dapat memberikan kontribusi komersial.
Sementara itu, Hendra melihat peluang bisnis PGEO pada 2027 masih cukup terbuka. Peningkatan kebutuhan energi bersih, tambahan kapasitas pembangkit, serta kebijakan pemerintah yang mendukung pengembangan energi terbarukan dapat menjadi katalis bagi perusahaan.
Meski demikian, ekspansi yang agresif harus diikuti kemampuan menghasilkan arus kas dan tingkat pengembalian investasi yang memadai.
Besarnya kebutuhan pendanaan, lamanya proses pembangunan fasilitas, potensi kenaikan biaya, dan kepastian harga jual listrik menjadi tantangan yang tidak bisa diabaikan.
“Bagi investor, hal terpenting bukan hanya melihat besarnya potensi cadangan panas bumi PGEO, melainkan memastikan potensi tersebut dapat dikonversi menjadi produksi, pendapatan, dan laba secara berkelanjutan,” jelas Hendra.
Analis Berbeda Pandangan soal Strategi Saham PGEO
Di pasar modal, prospek fundamental PGEO yang positif belum sepenuhnya menjadi alasan untuk langsung mengakumulasi sahamnya. Para analis masih melihat perlunya memperhatikan pergerakan harga sebelum menentukan strategi investasi.
Hendra Wardana menyarankan investor mempertimbangkan strategi buy on weakness. Area Rp 930 per saham dinilai dapat menjadi titik akumulasi ketika harga mengalami koreksi, dengan target harga Rp 1.100 per saham.
Meski demikian, investor tetap perlu mengamati perkembangan harga dan volume transaksi untuk melihat apakah tekanan jual mulai mereda dan pembalikan arah mulai terbentuk.
Berbeda dengan Hendra, Kevin Yudha Pratama menyarankan investor tidak terburu-buru masuk ke saham PGEO.
Ia menilai harga saham tersebut masih memiliki kecenderungan bergerak menuju area support Rp 935 per saham. Karena itu, strategi wait and see dinilai lebih tepat sambil menunggu sinyal rebound.
Alrich Paskalis Tambolang juga menempatkan prospek fundamental sebagai daya tarik utama PGEO untuk jangka panjang. Namun, keputusan investasi tetap perlu mempertimbangkan konfirmasi pergerakan teknikal.
“Secara fundamental, PGEO menarik untuk dicermati dalam jangka panjang. Namun, secara teknikal, investor perlu menunggu konfirmasi penguatan harga dan volume,” tutup Alrich.
Dengan pertumbuhan laba yang melampaui kenaikan pendapatan, PGEO memiliki modal untuk memperkuat posisi bisnis panas bumi. Namun, keberhasilan ekspansi dan kemampuan mengubah potensi cadangan menjadi produksi komersial akan menjadi penentu apakah pertumbuhan tersebut dapat dipertahankan dalam jangka panjang.
Ikuti Berita Terkini, Eksklusif di Saluran WhatsApp beritageothermal.com klik di sini